
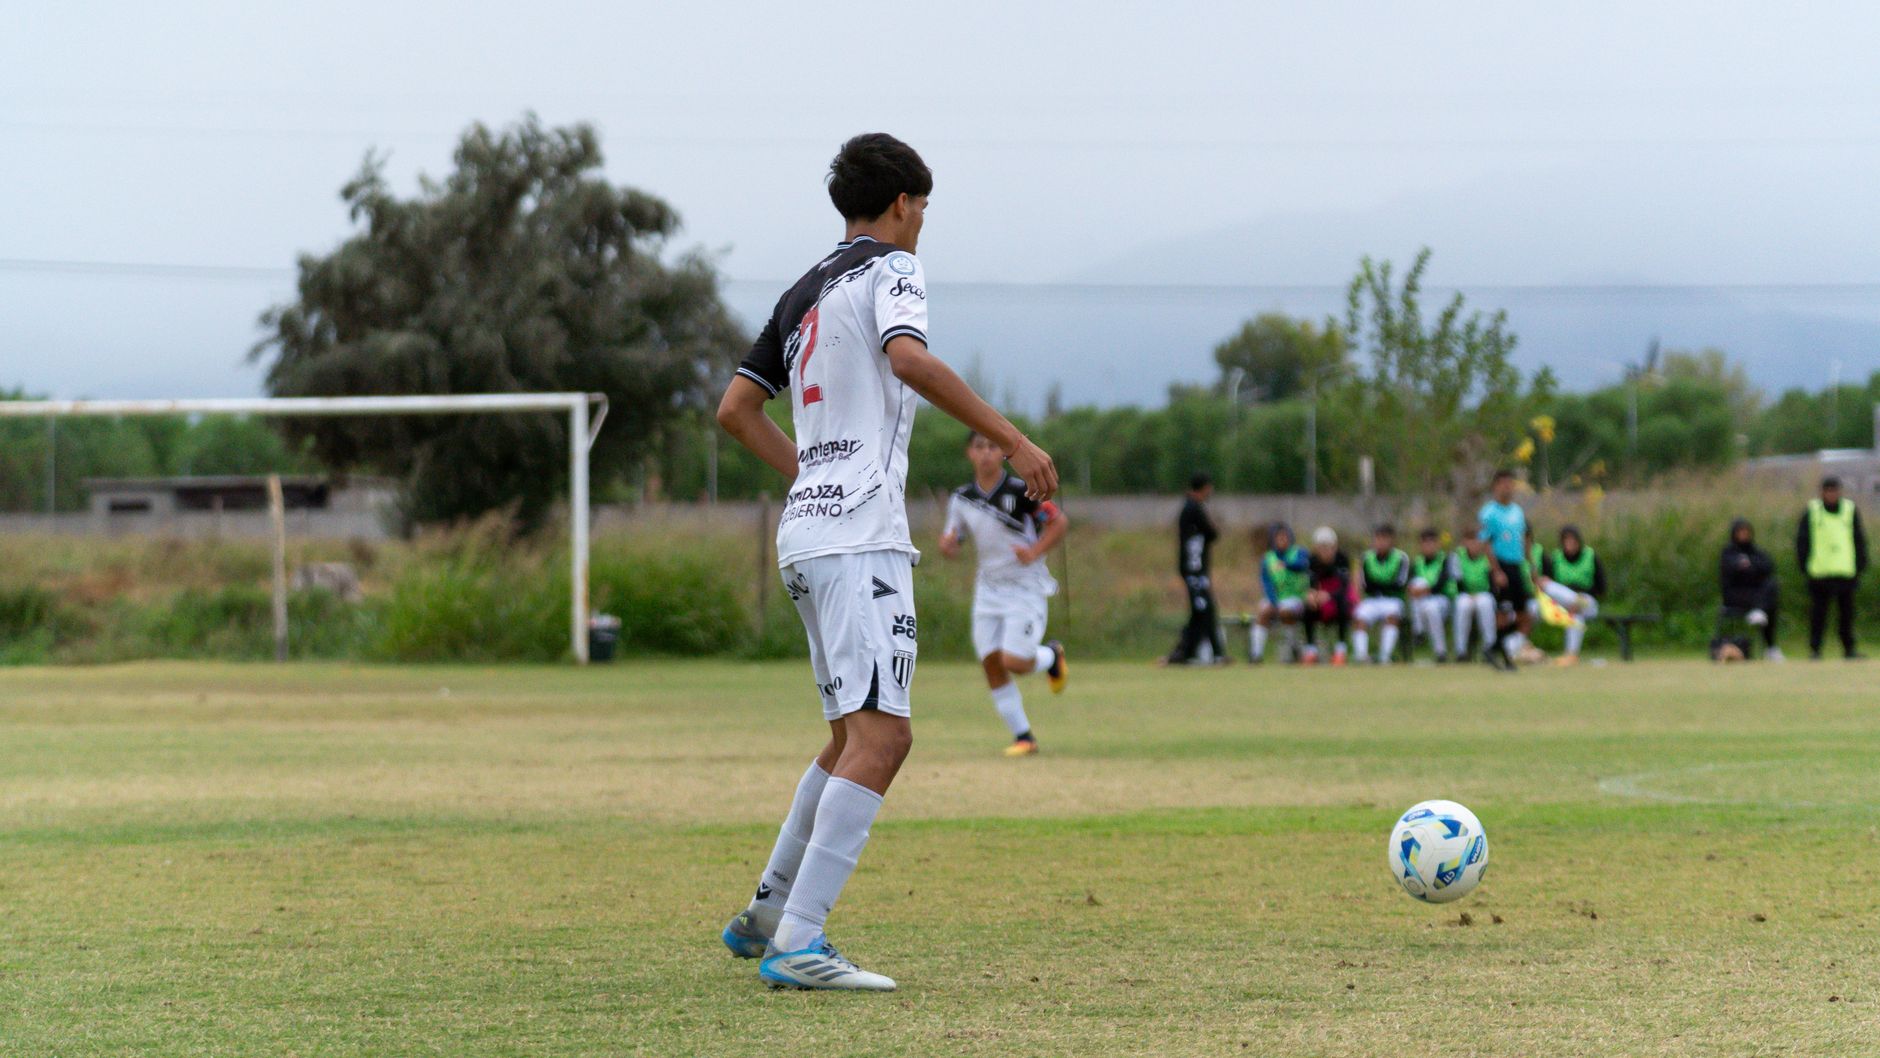
Fotbollsklubben vill ha 8 000 kronor för en skylt vid planen och en logga på matchtröjan. Skylten och tröjan syns på orten hela säsongen, men effekten är svårare att mäta än för en lokal annons för samma summa. Av kostnaden får du i dag i regel bara dra av det som motsvarar värdet av den reklam föreningen ger tillbaka. Reglerna för avdraget kan ändras. Regeringen har föreslagit en vidgad avdragsrätt för sponsring från den 1 januari 2027, men riksdagen har inte fått något förslag att besluta om.
Sponsring ger längre synlighet än en annons men är svårare att mäta
En annons i lokaltidningen eller på Facebook köper du till ett pris som står i prislistan, och du vet vad du får: ett format, en räckvidd och ett datum. Hur du lägger upp en annons i lokaltidningen står i guiden om annons i lokaltidningen.
Sponsring är ett paket som föreningen sätter ihop, och innehållet varierar. Det kan vara en skylt vid planen, en logga på tröjan, ett omnämnande i föreningens kanaler och några biljetter. Skillnaden mot annonsen syns på fyra punkter:
- Vem du når. Annonsen når tidningens eller plattformens publik. Skylten och tröjan når dem som går på matcherna: spelare, föräldrar och publik på orten.
- Hur länge. Annonsen syns en gång eller under en kampanj. Skylten och tröjan syns hela säsongen.
- Vad du kan mäta. En digital annons ger siffror på visningar och klick. En skylt vid planen ger inga sådana siffror, så du får mäta själv, till exempel med ett erbjudande som bara finns på skylten.
- Vad du får dra av. Annonsen prövas som reklam, och reklam ska vända sig till företagets möjliga kunder. För sponsringen gäller i dag att avdraget bara omfattar värdet av det föreningen ger tillbaka, och resten blir en kostnad du inte får dra av.
Sponsring passar bäst när föreningens publik är samma människor som dina kunder, och när du vill synas på orten under lång tid. Vill du i stället nå dem som just nu söker en frisör eller en hantverkare är en sökannons ofta träffsäkrare, se jämförelsen av tidningsannons, Facebook och Google.
Kräv motprestationerna skriftligt innan du säger ja
- Be föreningen lista vad som ingår. Skylt, tröjtryck, inlägg i sociala medier, omnämnande i matchprogram eller speakertext, biljetter. Skriv ned varje del för sig.
- Prissätt varje del. Jämför skylten och omnämnandena med vad liknande exponering kostar hos andra lokala kanaler, till exempel en annons i lokaltidningen eller en skylt på orten. En överblick över kanalerna finns i guiden om lokala mediekanaler. Summan är det sponsringen är värd som reklam.
- Kräv motprestationerna i ett skriftligt avtal. Ange vad föreningen ska leverera, var skylten sitter, hur länge och hur många inlägg det gäller. Ett muntligt avtal räcker enligt Skatteverkets riktlinjer för avdrag vid sponsring, men ett skriftligt gör det lättare att visa vad du betalat för.
- Använd det du får. En rättighet i paketet som företaget aldrig utnyttjar ger i normalfallet inget avdrag. Skriv om sponsringen på din egen sida och i dina kanaler, så att den syns för dina kunder.
- Mät effekten. Lägg ett erbjudande eller en kod på skylten eller i föreningens inlägg, och fråga nya kunder var de hört om dig.
- Spara underlaget. Avtal, faktura och bilder på skylten och tröjan visar vad företaget fått för pengarna.
- Fråga en redovisningskonsult om bokföring och moms. Hur sponsringen ska bokföras och vad som gäller för moms reder du ut med en redovisningskonsult eller med Skatteverket.
Avdraget i dag gäller värdet av motprestationen
Det finns ingen särskild regel om sponsring i inkomstskattelagen. Avdraget prövas enligt huvudregeln om utgifter för att förvärva och behålla inkomster, och rätten till avdrag har vuxit fram i praxis.
- Du får dra av ett belopp som motsvarar marknadsvärdet av det föreningen ger tillbaka, till exempel reklamplats vid planen eller i programbladet. Varje del i ett sponsringspaket bedöms för sig.
- Är marknadsvärdet lägre än det du betalar räknas resten som en gåva, och gåvor får inte dras av.
- Sponsring som bara ska ge företaget bättre image och goodwill, utan någon direkt motprestation, räknas som gåva.
- Reklam är bara avdragsgill om den vänder sig till företagets möjliga kunder.
- Undantag finns. Är kopplingen mellan företagets och föreningens verksamheter stark kan hela bidraget dras av, även utan direkt motprestation.
I ett mindre företag kan sponsringen vara en privat levnadskostnad för ägaren eller någon närstående. Då är den enligt Skatteverkets riktlinjer inte avdragsgill i företaget annat än som lönekostnad.
Regeringens förslag ger avdrag för sponsring som stärker företagets anseende
Regeringen lämnade den 18 juni 2026 en lagrådsremiss om utvidgad avdragsrätt för sponsring. Lagrådsremissen bygger på en statlig utredning från januari 2026 om utvidgad avdragsrätt för sponsring. Förslaget är en ny regel i inkomstskattelagen:
- Utgifter för att förbättra eller upprätthålla företagets anseende ska dras av, utöver det som redan är avdragsgillt i dag. De ska inte räknas som gåvor.
- Det gäller inte utgifter för representation och liknande ändamål, politisk verksamhet eller religiös verksamhet.
- Sponsringen måste synas utåt för att räknas. Den ska kunna nå den målgrupp som är relevant för företaget, inte bara de som är direkt inblandade i samarbetet. Hur mycket som krävs bedöms från fall till fall.
- Syftet med utgiften avgör. Företaget ska göra sannolikt att utgiften ska förbättra eller upprätthålla anseendet, men behöver inte visa att anseendet faktiskt förbättrades.
- För företag med få ägare och för enskilda näringsidkare blir det särskilt viktigt att kunna visa skäl för sponsringen vid sidan av ägarens personliga intressen, till exempel att klubben är etablerad och väl ansedd på orten.
- Motprestationerna i ett sponsringsavtal, som reklam, dras även i fortsättningen av enligt huvudregeln.
Lagändringen föreslås träda i kraft den 1 januari 2027 och tillämpas första gången för beskattningsår som börjar efter den 31 december 2026. Lagrådet hade inga invändningar mot förslaget den 25 augusti 2026.
Förslaget gäller inte förrän riksdagen beslutat
Den 2 november 2026 har regeringen inte lämnat någon proposition om sponsring till riksdagen, och riksdagen har inte fattat något beslut. Om förslaget kommer med i budgetpropositionen för 2027 beror enligt remissen på valutgången, det ekonomiska läget och reformutrymmet. Budgetpropositionen ska lämnas till riksdagen senast den 12 november. Har ingen ny regering tillträtt då lämnar övergångsregeringen en så kallad övergångsbudget, enligt Finansdepartementets sida om statens budget.
Budgetera därför de 8 000 kronorna efter dagens regel: räkna med avdrag för det föreningen ger tillbaka i form av reklam, och se resten som en kostnad du inte får dra av. Blir förslaget lag kan en större del bli avdragsgill för beskattningsår som börjar 2027 eller senare. Ett avtal som listar motprestationerna och visar hur sponsringen syns utåt behövs oavsett vilken av reglerna som gäller.
Hur sponsringen passar in bland dina övriga satsningar står i guiden om lokal marknadsföring på liten budget, och en bredare överblick finns i guiden om att annonsera lokalt.
Senast faktagranskad: 2 november 2026